Reforma Tributária e Simples Nacional: O Que Muda em 2025
e Como Proteger a Competitividade da Sua Empresa
A Reforma Tributária regulamentada em 2025 trouxe uma pergunta que tira o sono de milhões de empresários brasileiros: o Simples Nacional vai acabar?
A resposta direta: não exatamente. Mas a versão que você conhece e que sustenta a operação da sua empresa está prestes a perder relevância econômica, especialmente se você atua no mercado B2B. E isso não é alarmismo, é matemática tributária aplicada à nova estrutura do IVA.
Neste artigo, você vai entender por que 2025 é o último ano para tomar decisões estratégicas sobre o regime tributário da sua empresa, como a lógica do crédito tributário vai redefinir a competitividade no mercado e quais cenários você precisa simular agora para não perder margem e contratos a partir de 2026.
O Simples Nacional Hoje: Números Que Explicam Por Que Essa Mudança É Crítica
Segundo dados da Receita Federal, mais de 23 milhões de empresas estão enquadradas no Simples Nacional. Esse regime responde por 54% dos empregos formais do setor privado e representa 99% do total de empreendimentos ativos no país.
Traduzindo: o Simples não é um detalhe do sistema tributário brasileiro. É a espinha dorsal da economia formal.
Então por que justamente o regime que alcança praticamente todas as empresas do país será o mais impactado pela Reforma Tributária? A resposta está na mudança estrutural do modelo de tributação sobre o consumo.
O Que Muda com a Reforma Tributária: A Nova Lógica do IBS
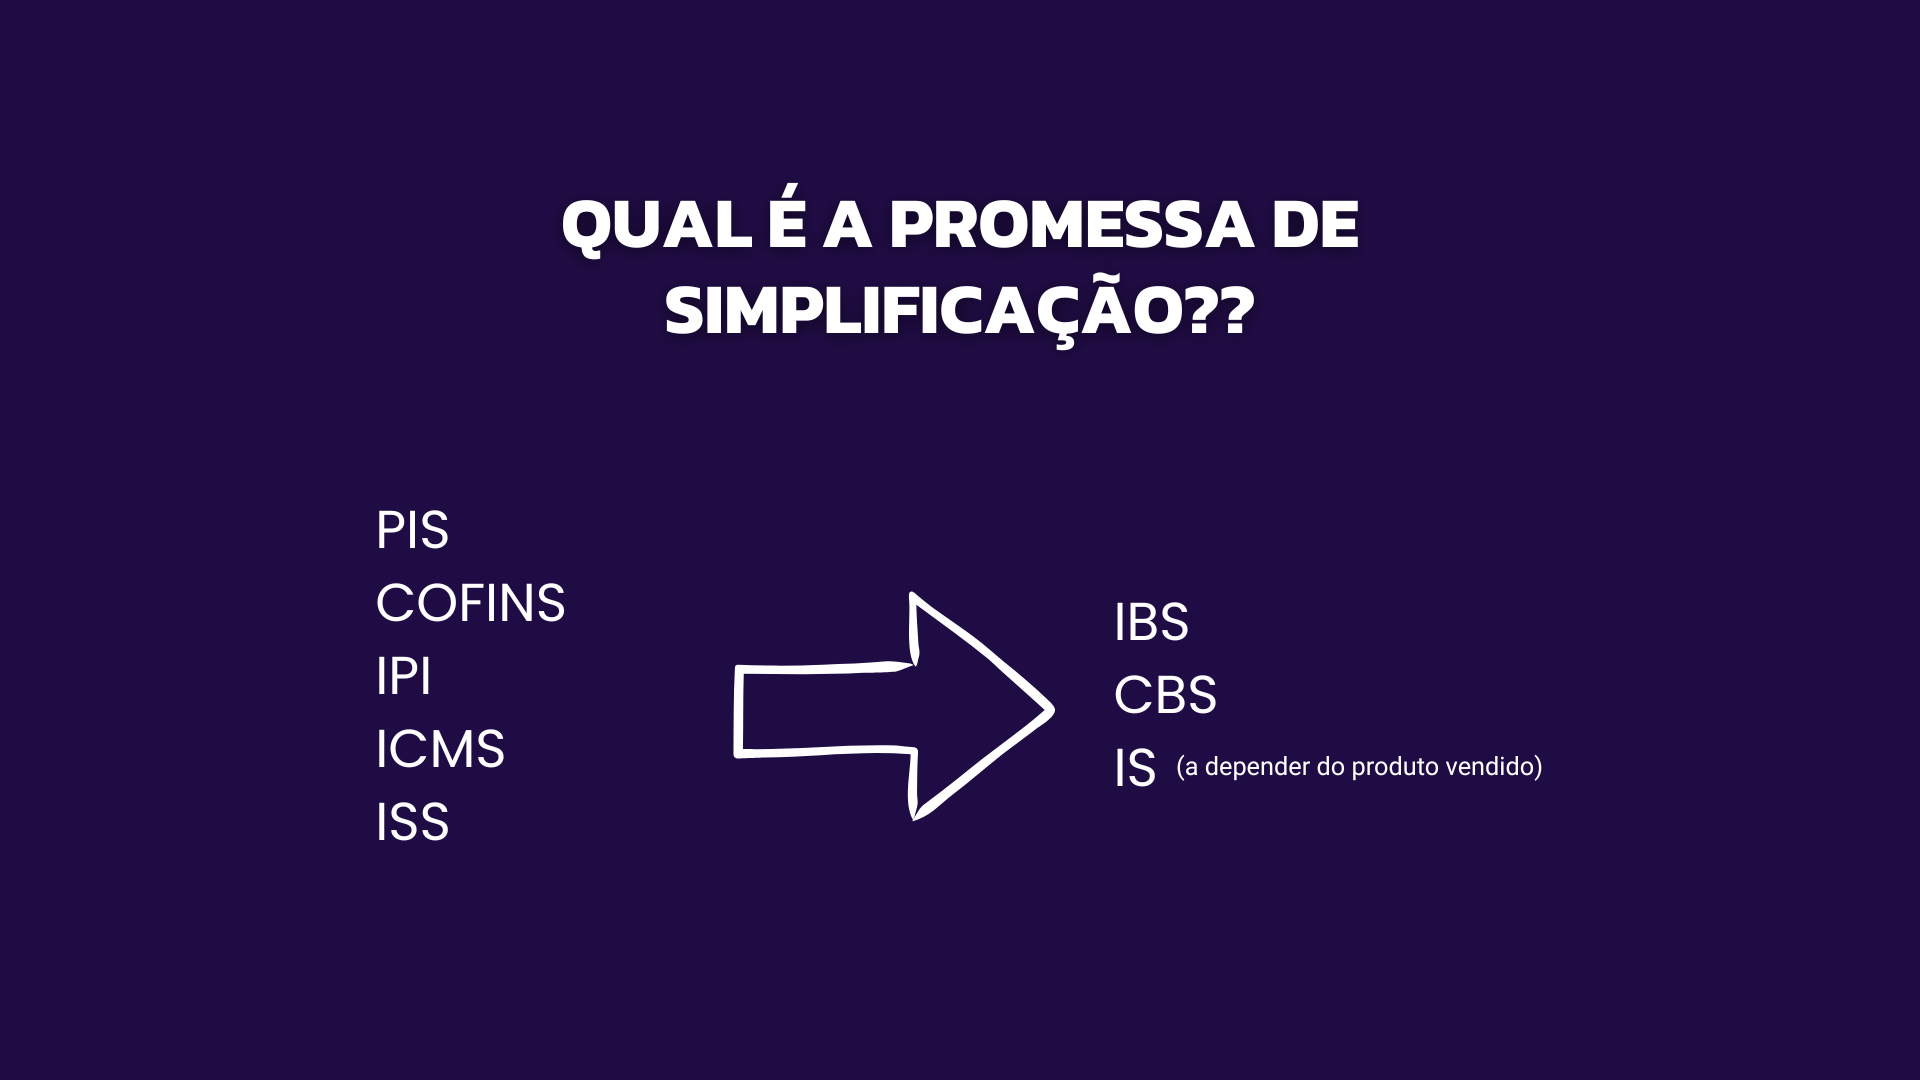
Até 2025, o Brasil operava com múltiplos tributos sobre o consumo, cada um com regras próprias: ICMS, ISS, PIS e COFINS. O Simples Nacional funcionava como uma solução paralela, unificada e simplificada.
A partir de 2026, esses quatro tributos serão substituídos pelo IBS (Imposto sobre Bens e Serviços) e pela CBS (Contribuição sobre Bens e Serviços), que operam sob a lógica do Imposto sobre Valor Agregado.
O que isso significa na prática
Cada empresa paga tributo apenas sobre o valor que efetivamente agrega ao produto ou serviço. Quem compra tem direito ao crédito do imposto pago na etapa anterior. Esse mecanismo cria um fluxo contínuo de compensação tributária ao longo de toda a cadeia produtiva.
E é exatamente nesse ponto que o Simples Nacional deixa de ser apenas uma escolha de simplificação operacional e passa a ser uma decisão estratégica de posicionamento competitivo.
Como o Simples Nacional Vai Funcionar Após a Reforma Tributária
A Reforma Tributária manteve o Simples Nacional, mas alterou profundamente o seu papel no sistema. A partir de 2026, empresas optantes pelo Simples terão duas formas de recolher IBS e CBS:
Opção 1: Recolhimento unificado no DAS
Tudo continua como sempre foi. IBS e CBS recolhidos junto com os demais tributos, em um único documento. Simples, familiar, operacionalmente prático. Mas sem geração de crédito tributário para o comprador.
Opção 2: Recolhimento separado de IBS e CBS
Você recolhe esses tributos fora do DAS, destaca os valores na nota fiscal e permite que o seu cliente se credite do IBS e da CBS pagos na operação. Mais trabalho operacional, sim. Mas competitividade preservada.
A escolha entre essas duas opções não é administrativa. É comercial.
O Impacto Real no Mercado B2B: Quando Não Gerar Crédito Se Torna Desvantagem Competitiva
Se a sua empresa vende para outras empresas, o raciocínio é simples e direto:
Quando você mantém IBS e CBS dentro do DAS, o seu cliente não consegue se creditar desses tributos. Na prática, o valor que você cobra passa a custar mais para ele do que custaria se tivesse sido comprado de um concorrente que permite o crédito.
Você não aumentou preço. Não perdeu qualidade. Mas, no modelo de IVA, passou a parecer mais caro. E isso não aparece no balanço imediatamente. Aparece em propostas que não fecham, margens que precisam ser reduzidas e contratos que migram para concorrentes sem você entender o motivo técnico por trás da perda.
Por outro lado, se você optar por recolher IBS e CBS fora do DAS, ainda que isso exija ajustes em sistema, parametrização de notas fiscais e controle adicional, você se coloca em igualdade de condições dentro da cadeia produtiva.
Não é sobre pagar mais ou menos imposto. É sobre manter competitividade em um mercado que vai precificar eficiência fiscal na nota fiscal.
Por Que 2025 É o Ano Decisivo Para Tomar Essa Decisão
A transição para o novo sistema começa em 2026 e se estende até 2033. Durante esse período, empresas conviverão com dois regimes tributários em paralelo, o que torna a fase de adaptação especialmente sensível.
2025 é o último ano de estabilidade plena. É o momento em que você ainda pode testar cenários, simular opções, ajustar sistemas e tomar decisões com base em dados reais, sem a pressão operacional de um sistema rodando em paralelo.
Se você chegar em 2026 sem clareza sobre qual forma de recolhimento escolher, sem sistema parametrizado e sem preços ajustados com base na nova lógica de crédito tributário, a perda de competitividade não será imediata. Mas será inevitável.
Ela vai aparecer em propostas comerciais recusadas, margens apertadas e contratos que simplesmente não fecham, sem que você consiga identificar tecnicamente o que está errado.
Erros Comuns Que Empresários Estão Cometendo Agora
Acreditar que a Reforma só impacta grandes empresas
PMEs que atuam em cadeias B2B serão as mais afetadas, porque competem diretamente com empresas do Lucro Presumido e Lucro Real que já operam com crédito tributário há anos.
Esperar 2026 para entender o impacto
Quando o sistema entrar em vigor, não haverá tempo hábil para ajustes estruturais. A decisão precisa ser tomada agora, com base em simulações técnicas e análise de margem.
Confundir simplificação operacional com vantagem tributária
O Simples sempre foi prático, mas a partir de 2026, praticidade sem estratégia pode significar perda de mercado.
Não simular cenários de crédito tributário com clientes
Se o seu cliente é do Lucro Real ou Presumido, ele vai comparar o custo efetivo da sua operação com o de concorrentes que geram crédito. Você precisa saber quanto isso representa em números.
O Que Fazer Agora: Planejamento Tributário Como Decisão Estratégica de Negócio
A Reforma Tributária não é um evento pontual. É uma mudança estrutural que vai redefinir a forma como empresas precificam, competem e se posicionam no mercado.
E 2025 é sobre planejamento.
Isso significa olhar para números reais, simular cenários de recolhimento, comparar o impacto de cada modelo sobre margem e competitividade, revisar enquadramento tributário e ajustar sistemas antes que a transição comece.
Não se trata de pagar mais ou menos imposto. Trata de garantir que a sua decisão tributária seja técnica, segura e rentável, e não um palpite baseado em “o que sempre funcionou”.
Porque, na nova realidade tributária, ficar no Simples sem avaliar alternativas pode significar exatamente isso: pagar mais e competir menos.
Perguntas Frequentes Sobre Reforma Tributária e Simples Nacional
O Simples Nacional vai acabar com a Reforma Tributária?
Não. O regime continua existindo, mas com alterações profundas na forma como IBS e CBS são recolhidos. A partir de 2026, empresas do Simples poderão optar por recolher esses tributos fora do DAS, o que permite gerar crédito tributário para o comprador. Essa mudança é especialmente relevante para empresas B2B, que precisarão avaliar qual modelo preserva competitividade no mercado.
Qual a diferença entre recolher IBS e CBS dentro ou fora do DAS?
Quando você recolhe dentro do DAS, mantém a simplicidade operacional, mas não gera crédito tributário para o cliente. Quando recolhe fora do DAS, destaca os valores na nota fiscal e permite que o comprador se credite, o que torna a sua operação competitiva em cadeias que operam com IVA. A escolha impacta diretamente a precificação e a competitividade comercial.
Como saber se devo mudar de regime tributário em 2026?
A decisão depende de simulação técnica. É preciso comparar o custo tributário efetivo de cada modelo, considerando margem, perfil de clientes, setor de atuação e impacto do crédito tributário na cadeia. Empresas B2B que vendem para clientes do Lucro Real ou Presumido tendem a ser mais impactadas pela ausência de crédito.
Por que 2025 é o ano mais importante para planejar a transição?
Porque a partir de 2026, o novo sistema entra em vigor e as empresas passarão a operar com dois regimes tributários em paralelo até 2033. Sem planejamento prévio, ajustes em sistema, renegociação de contratos e revisão de enquadramento ficam comprometidos. 2025 é o último ano de estabilidade plena para tomar decisões estruturadas.
Empresas do Simples Nacional perdem competitividade automaticamente?
Não automaticamente, mas empresas que mantiverem IBS e CBS dentro do DAS e atuarem no mercado B2B tendem a perder competitividade, porque o cliente não consegue se creditar dos tributos pagos. Em cadeias onde o crédito tributário faz diferença no custo final, isso pode se traduzir em perda de contratos e necessidade de redução de margem
A Reforma Tributária vai redefinir a forma como sua empresa compete. Se você é empresário e quer entender qual modelo de recolhimento faz mais sentido para o seu negócio, com base em números reais e análise técnica, o ideal é contar com uma assessoria jurídica que entenda de tributação aplicada a negócios, não apenas de teoria fiscal.
A equipe do Da Maia Advogados está preparada para ajudar você a simular cenários, revisar enquadramento e tomar decisões tributárias que protejam margem e competitividade a partir de 2026.
Autores:
Wellington Antunes da Maia: É Sócio-Fundador do Da Maia Advogados, especialista em Direito Tributário pelo IBDT, Associado do IBDT, membro G4, autor de diversos
Débora Balian: Advogada associada da área tributária e de contencioso, bacharel pela Universidade Presbiteriana Mackenzie.